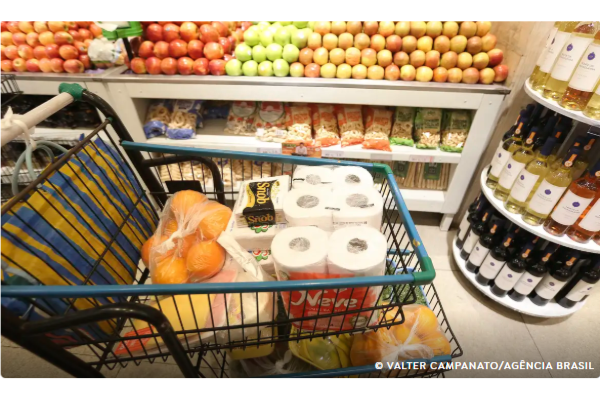
A Reforma Tributária vai alterar a forma como os alimentos são tributados no Brasil e criar uma nova lógica de cobrança para produtos consumidos diariamente pela população. A mudança estabelece diferentes tratamentos conforme a essencialidade dos alimentos, com produtos que terão imposto zero, outros com redução de alíquota e itens que continuarão sujeitos à tributação integral.
Segundo a advogada tributarista Anita Palmeira de Aquino, a alteração busca substituir um sistema considerado complexo, em que a carga tributária pode variar conforme o local de comercialização do produto.
“Atualmente a tributação dos alimentos no Brasil é complexa. Ela depende de tributação tanto local nos estados onde aqueles alimentos são vendidos, como também tem uma tributação federal. E sempre que tem um deslocamento entre um centro de distribuição e a venda em outro estado, também tem tributo adicionado”, explica.
De acordo com a especialista, essa estrutura faz com que um mesmo alimento possa ter cargas tributárias diferentes dependendo da região onde é comercializado. Com a Reforma Tributária, a proposta é estabelecer um tratamento uniforme, considerando a importância de cada produto na alimentação da população.
“O que a reforma tributária está propondo é mudar essa lógica de tributação dos alimentos para estabelecer um tratamento tributário diferenciado conforme a essencialidade daqueles produtos que estão sendo consumidos. E isso não vai mudar, ou não deveria mudar, de acordo com o estado onde aquele alimento está sendo consumido”, afirma Anita.
Cesta básica terá imposto zero
A principal mudança está na criação da Cesta Básica Nacional de Alimentos. Os produtos incluídos nessa categoria terão alíquota zero dos novos tributos sobre consumo, o IBS e a CBS.
Entre os alimentos beneficiados estão itens considerados essenciais, como arroz, feijão, leite, carnes, café, açúcar, farinha, pão francês, massas simples, manteiga, alguns tipos de queijo, frutas, verduras e ovos.
“O primeiro ponto é a criação da Cesta Básica Nacional de Alimentos, e esses produtos que estão inseridos na cesta básica terão uma alíquota zero dos novos tributos, IBS e CBS. Isso vai significar que, para esses alimentos que são vistos como essenciais, como arroz, feijão, leite e carnes, vai ter uma desoneração tributária uniforme em todo o país”, detalha a advogada.
Além dos produtos com isenção, a legislação prevê uma segunda categoria com redução de 60% nas alíquotas para alimentos que não integram a cesta básica, mas continuam sendo considerados relevantes para o consumo da população.
Nesse grupo estão produtos como camarão, mel, iogurte, óleo de soja, pão de forma, extrato de tomate, suco natural sem açúcar e massas recheadas.
“Então, de uma forma mais resumida, a reforma tributária não vai eliminar os tributos sobre todos os alimentos, mas vai estabelecer uma tributação diferenciada, buscando favorecer o acesso aos alimentos que são considerados, dentro da norma, essenciais”, afirma Anita.
Apesar da expectativa de que alguns alimentos possam ficar mais acessíveis, a advogada alerta que a mudança tributária não representa uma redução automática dos preços nas prateleiras.
Segundo ela, o valor final dos produtos depende de toda a cadeia econômica, incluindo produção, transporte, distribuição e comercialização.
“A desoneração do imposto não garante automaticamente queda de preço. Existem outros fatores que permeiam o preço que não são só os tributos”, explica.
Anita destaca ainda que a Reforma Tributária deve trazer maior transparência para o consumidor, já que o novo modelo busca simplificar a cobrança e tornar mais claro o peso dos tributos.
“No Brasil a gente está acostumado a encontrar os tributos embutidos no preço que está anunciado na gôndola. E a reforma vai fazer com que essa tributação fique mais transparente”, afirma.
Refrigerantes terão tributação integral e Imposto Seletivo
Na outra ponta da mudança estão os produtos considerados menos essenciais ou com menor valor nutricional. Alimentos industrializados como biscoitos, chocolates, salgadinhos e refrigerantes continuarão com tributação integral.
Os refrigerantes também terão incidência do Imposto Seletivo, conhecido popularmente como “imposto do pecado”. A cobrança tem como objetivo desestimular o consumo de produtos considerados prejudiciais à saúde ou ao meio ambiente.
“O Imposto Seletivo tem uma finalidade que a gente chama de extrafiscal. Além da finalidade fiscal de recolher tributos, ele também busca influenciar um comportamento humano, um comportamento de consumo”, explica Anita.
Segundo a advogada, no caso das bebidas açucaradas, a medida está relacionada aos impactos do consumo excessivo desses produtos sobre a saúde pública.
“Nos refrigerantes, a lógica está relacionada principalmente aos efeitos do consumo excessivo dessas bebidas açucaradas sobre a saúde, incluindo associação à obesidade e diabetes”, afirma.
Implementação será gradual até 2033
A mudança no sistema tributário não ocorrerá de forma imediata. A transição começa em 2027 e seguirá até 2033, quando o novo modelo estará totalmente implementado.
Durante esse período, a orientação é que o consumidor acompanhe a variação dos preços e observe como o mercado vai reagir às alterações.
“O consumidor deve estar atento nas gôndolas, deve acompanhar a mudança de 2026 para começar em 2027 e acompanhar a mudança desse preço ano a ano com a mudança dos tributos que vai acontecer até 2033”, orienta Anita.
A advogada reforça que órgãos de defesa do consumidor, como o Procon, continuarão tendo papel importante no acompanhamento de possíveis abusos.
“O consumidor deve ficar próximo aos órgãos de proteção ao consumidor e garantir que o Procon seja acionado em caso de cobrança excessiva de preço”.